 English
 Français
 Deutsch
 Italiano
 Español


Non-fiction
Technik
 Veröffentlicht am 22, Sept., 2026
Aktualisiert am 22, Sept., 2026
 5 min

Non-fiction
Technik
Veröffentlicht am 22, Sept., 2026
Aktualisiert am 22, Sept., 2026
5 min


Jan van den Berg heeft ruim 40 jaar ervaring in projectmanagement, met focus op EPC-projecten in off...
 Creative Transparency Label
 All audiences
 Image /
Image co-created with AI
 Text /
Hybrid - by humans and AI

 Beitragen
Pijler 4: Werkbegroting voor alle onderdelen
You must estimate the required resources and formally authorize the budget — je moet de benodigde resources inschatten en het budget formeel autoriseren.
Het probleem
Zodra de omvang van het werk volledig is gedefinieerd (Pijler 1), georganiseerd (Pijler 2) en in de tijd is gezet (Pijler 3), is de volgende vereiste voor het opstellen van een EVM-basislijn: het ramen van de resourcebehoefte voor alle gedefinieerde taken op elk niveau van de WBS. Elke taak moet een geschatte resourcewaarde krijgen om het werk te kunnen voltooien. Het management beoordeelt vervolgens die gevraagde middelen en keurt ze goed in de vorm van een geautoriseerd budget.
Dat klinkt als een vanzelfsprekende stap — elk project heeft een budget. Maar twee eisen maken het verschil tussen "een budget hebben" en een budget dat geschikt is als EVM-basislijn.
De oplossing: budget per werkpakket, zonder verstopte marge
De eerste eis is dat het budget aansluit op de structuur die de vorige drie pijlers hebben opgeleverd: elke gedefinieerde taak in de WBS krijgt een eigen geraamde resourcewaarde. Geen budget op projectniveau dat achteraf wordt verdeeld, maar een optelling van onderop — bottom-up — waarbij elk werkpakket weet wat het mag kosten.
De tweede eis is strenger en wordt in de praktijk het vaakst overtreden: individuele begrotingen mogen nooit onvoorziene gebeurtenissen of beheersrestjes bevatten. Met andere woorden — geen individuele planner of Control Account Manager mag een eigen buffer inbouwen "voor het geval dat." Reserves, als ze bestaan, moeten worden geïsoleerd en zijn eigendom van de projectmanager.
Waarom verstopte marge de EVM-basislijn ondermijnt
Dit lijkt een bureaucratische regel, maar de onderliggende logica is fundamenteel voor hoe Earned Value werkt. Zodra individuele werkpakketten hun eigen, onzichtbare marge bevatten, wordt elke CPI- en SPI-berekening vervuild: je meet dan niet meer "hoe efficiënt het geraamde werk wordt uitgevoerd", maar "hoeveel van de verstopte marge al is opgesoupeerd." Twee werkpakketten met identieke werkelijke prestaties kunnen een compleet verschillende CPI laten zien, puur omdat de ene een ruimere marge kreeg dan de andere.
Door reserves centraal te isoleren en bij de projectmanager te beleggen, blijft elk individueel werkpakketbudget een zuivere, vergelijkbare maatstaf. De projectmanager beheert de onvoorziene omstandigheden op projectniveau, met volledig zicht op waar en waarom die reserve wordt ingezet — in plaats van dat die beslissing versnipperd en onzichtbaar door het hele project heen wordt genomen.
Van budget naar Control Account
Er is één vereiste die Earned Value-projecten onderscheidt van de meeste andere projecten: om prestatiemeting tijdens de looptijd mogelijk te maken, moet de projectbasislijn zijn opgebouwd uit een gedetailleerde bottom-up planning. Prestatiemeting met Earned Value vindt plaats binnen beheercontrolepunten — Control Accounts (CA) of Control Account Plans (CAPs). Elk CAP moet worden afgestemd op het geautoriseerde budget, binnen het precieze tijdsbestek dat in het projecthoofdschema is gespecificeerd.
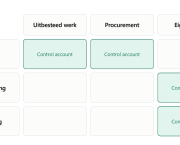
Dit is exact het snijpunt dat we eerder bij Pijler 2 zagen: waar een WBS-element en een organisatie-eenheid (OBS) elkaar kruisen, ontstaat een control account. Pijler 4 vult dat snijpunt met inhoud — het budget dat bij dat specifieke stuk werk hoort, gekoppeld aan het tijdsbestek waarbinnen het volgens de planning wordt uitgevoerd. Zonder Pijler 4 is een Control Account een lege cel in de matrix; mét Pijler 4 wordt het een meetbaar controlepunt, met een eigen budget, een eigen tijdvenster en een eigen verantwoordelijke.
De link met de voorgaande pijlers
De vier pijlers bouwen tot nu toe strikt op elkaar voort:
- Pijler 1 (scope/WBS) — wat er moet gebeuren.
- Pijler 2 (organisatie) — wie het uitvoert.
- Pijler 3 (planning) — wanneer het gebeurt.
- Pijler 4 (budget) — hoeveel het mag kosten en met welke autorisatie.
Elke pijler die zwak is uitgevoerd, ondermijnt de betrouwbaarheid van deze vierde. Een WBS met hiaten (Pijler 1) betekent werkpakketten zonder budget. Een onvolledige organisatiestructuur (Pijler 2) betekent dat Control Accounts geen duidelijke eigenaar hebben. Een planning die niet aan de basiseisen voldoet (Pijler 3) betekent dat het tijdsbestek waarbinnen een CAP moet worden afgerond niet betrouwbaar is vastgesteld. Pijler 4 is waar al die eerdere zwaktes zich concentreren in één getal: het geautoriseerde budget per Control Account.

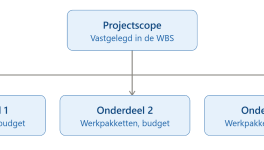
Hier zie je een control account voor de eindsamenstelling van de vloer van een offshoreplatform.
Wat dit oplevert
Een werkbegroting die aan deze eisen voldoet — bottom-up opgebouwd, zonder verborgen marge, gekoppeld aan Control Accounts binnen een vast tijdsbestek — maakt de resterende pijlers van Earned Value pas mogelijk. Met scope, organisatie, planning en budget op hun plek staat de basislijn: de Planned Value-curve waartegen straks alle voortgang wordt afgezet.
Jan van den Berg
Intellectual property & credits

© Author's name / pen name
Jan Van Den Berg
Creative Commons license

Attribution required, no modifications,
non-commercial use only CC BY-NC-ND
non-commercial use only





 Technik









 Du kannst deine Lieblingsautoren unterstützen






Kommentar (0)